Le marché mondial des busways ou busbar trunking system des data centers devrait plus que doubler, passant de 3,9 milliards de dollars en 2026 à 8,1 milliards en 2032, selon MarketsandMarkets. Derrière cette croissance de 13,1% par an se joue un enjeu bien plus large : l’IA fait exploser les densités de baies et impose une distribution électrique modulaire, surveillée, refroidie et, à terme, largement repensée autour du courant continu haute tension.
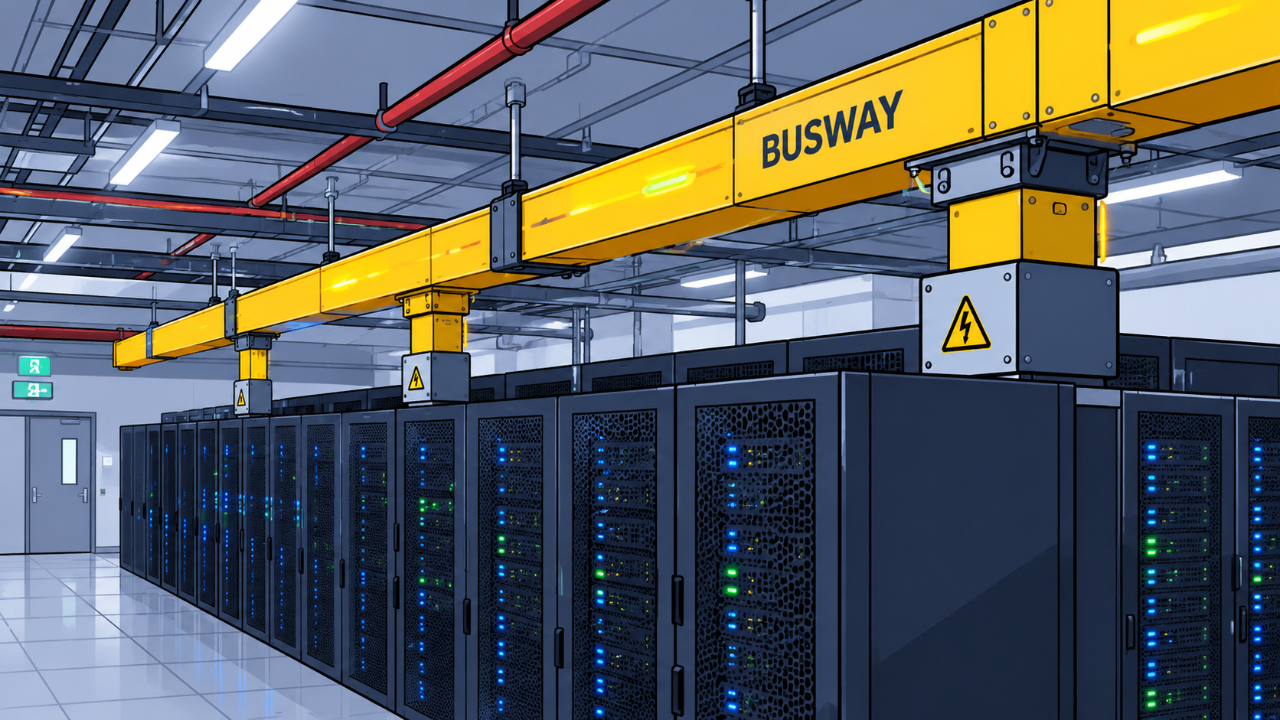
Pour rappel, le busway est une sorte de « rail électrique » modulaire qui distribue la puissance le long des rangées de racks, et facilite l’installation, l’évolution et la maintenance de la distribution électrique dans un data center. Il prend place entre le tableau électrique (TGBT) source de l’alimentation électrique, et le rack informatique pour l’alimentation des serveurs via les PDU pour assurer le distribution électrique le long des racks via le tap-off box, le boîtier de dérivation raccordé au busway.
Une croissance tirée par l’IA, pas par le simple cloud
Le busway – jeu de barres préfabriqué, généralement en hauteur, équipé de boîtiers de dérivation – n’est plus un simple substitut aux câbles. Il devient l’ossature d’une distribution électrique que les opérateurs doivent reconfigurer rapidement à mesure que les charges IA, le nombre de GPU et les besoins en alimentation évoluent. MarketsandMarkets situe le marché à 3,2 milliards de dollars en 2025, puis 3,9 milliards en 2026, pour atteindre 8,1 milliards en 2032.
Cette trajectoire est portée par les hyperscalers : ils représentaient 64 % de la valeur du marché en 2025. Les colocations suivent, contraintes de provisionner rapidement des puissances très différentes selon les locataires, tandis que les sites d’entreprise restent un segment plus lent, notamment en rénovation.
L’IA pèse déjà structurellement dans la demande : les data centers IA comptaient pour 17,9 % de la valeur du marché en 2025. Le segment des busways de moyenne intensité, entre 800 et 1 000 A, dominait avec 55 % de la valeur, mais la montée des clusters GPU pousse vers des gammes de 1 250 à 2 000 A, puis au-delà de 2 000 A pour les « AI factories » de nouvelle génération.
Le vrai sujet : densité, chaleur et perte de place
La bascule n’est pas seulement ampèremétrique. À mesure que les baies passent de quelques dizaines de kilowatts à des configurations de l’ordre du mégawatt, la distribution doit livrer plus de puissance dans un encombrement réduit, sans créer de point chaud ni compliquer l’accès pour la maintenance. MarketsandMarkets identifie explicitement la gestion thermique comme un goulot d’étranglement de conception.
Cette contrainte converge avec le refroidissement liquide. Schneider Electric souligne que l’architecture 800 VDC et le refroidissement liquide doivent être conçus ensemble : les power sidecars, unités de distribution de fluide et réseaux hydrauliques forment désormais un système unique, et non des lots séparés. Eaton fait le même constat : le refroidissement direct au niveau des puces, les CDU et les environnements hybrides air/liquide modifient l’implantation des équipements, les allées de service et la répartition entre salle informatique et espace technique.
Pour les fabricants, la conséquence est double : il faut des busways à plus forte ampacité, mais aussi des systèmes capables d’intégrer télémétrie, protection, monitoring et compatibilité avec les architectures liquides. Delta a ainsi présenté un busbar à refroidissement liquide de 5 000 A destiné aux baies NVIDIA MGX de troisième génération, illustrant la fusion progressive entre distribution électrique et gestion thermique.
800 VDC : une rupture lente mais stratégique
Aujourd’hui, l’AC (courant alternatif) demeure la norme dominante, car elle s’interface naturellement avec les transformateurs, onduleurs, TGBT et PDU existants. Mais le courant continu 800 V s’impose comme l’horizon des infrastructures IA : il réduit le nombre d’étages de conversion, diminue les pertes, libère de l’espace pour le calcul et le refroidissement, et abaisse les besoins en cuivre pour une puissance donnée.
Microsoft et ses partenaires de l’Open Compute Project poussent une architecture 800 VDC modulaire, capable de passer d’environ 100 kW à plus d’un mégawatt, avec alimentations redondantes, télémétrie et stockage optionnel. Vertiv décrit une distribution 800 VDC en busway ou en cordons au niveau d’une rangée ou d’un pod, avec rectification localisée et refroidissement liquide direct.
Le point critique est que cette transition ne se décrète pas à l’échelle d’un produit. Elle redéfinit le partage des responsabilités entre opérateur, intégrateur électrique, fabricant de busway, fournisseur de CDU et exploitant réseau. Les architectures à conversion décentralisée, les sidecars électriques et les transformateurs d’état solide déplacent la frontière entre salle blanche et salle grise – avec des conséquences directes sur le foncier, la ventilation, la sécurité électrique et le séquençage des travaux.
Cuivre : l’avantage technique devient un risque de coût
Le cuivre reste le matériau de référence pour les environnements hyperscale et critiques, grâce à sa conductivité, sa compacité et sa capacité à transporter de forts courants. Mais cette supériorité technique rencontre une réalité industrielle : la volatilité du prix du cuivre affecte directement la rentabilité des projets.
La Banque de France rappelle que le cuivre est utilisé dans l’alimentation électrique, le refroidissement et la connectivité des data centers, et que la spéculation a déjà contribué à une forte volatilité des prix en 2024. BHP estime que la demande annuelle de cuivre des data centers IA pourrait être multipliée par six pour atteindre 3 millions de tonnes en 2050, soit environ 9 % de la demande mondiale.
Les ordres de grandeur sont significatifs : Linesight évalue à environ 11,6 tonnes de cuivre par mégawatt installé la consommation type d’un data center, l’électrique et le refroidissement représentant plus de 80 % de cette demande. À l’échelle mondiale, data centers et infrastructures électriques associées pourraient nécessiter plus de 4,3 millions de tonnes sur la prochaine décennie.
Cela explique l’intérêt croissant pour l’aluminium et les designs hybrides cuivre-aluminium. Ils ne suppriment pas le besoin de cuivre, mais permettent d’arbitrer entre performance électrique, masse, encombrement, coût d’achat et exposition aux matières premières.
Un marché concentré, mais sous pression
Le paysage concurrentiel reste dominé par les grands électriciens : Schneider Electric, Legrand, Eaton, ABB et Siemens bénéficient de portefeuilles larges, d’une présence industrielle mondiale et de relations étroites avec hyperscalers et colocationnaires. Vertiv, Delta, LS Cable & System, EAE Electric ou Wetown complètent un écosystème où l’innovation porte de plus en plus sur le monitoring IoT, le HVDC et les architectures modulaires.
Legrand a acquis Linkk Busway Systems en juin 2025, renforçant sa position sur les busbars pour le grey space des data centers. Schneider Electric, de son côté, collabore avec NVIDIA depuis 2024 sur des architectures de référence IA. Ces mouvements confirment que la valeur se déplace du composant isolé vers la chaîne complète « réseau-énergie-refroidissement-charge ».
La bascule vers le 800 VDC pourrait redistribuer les cartes. Les acteurs qui sauront proposer un busway intelligent, compatible liquide, certifiable et intégrable dans une architecture DC de bout en bout capteront une part disproportionnée de la valeur. Ceux qui restent sur un simple produit de distribution AC risquent, à terme, de voir leur différence se réduire à un critère de prix.
Image d’en-tête créée par une IA