Les data centers ne transforment pas les territoires en bassins d’emploi de masse, mais ils génèrent un effet économique réel, tardif et sélectif. C’est la conclusion d’une étude publiée par Fortune portant sur 1 584 centres américains ouverts entre 2000 et 2023 : trois à cinq ans après l’arrivée d’un data center, l’emploi hors construction augmente d’environ 1 000 à 1 300 postes.
Le résultat nuance à la fois le discours des promoteurs – qui mettent souvent en avant les emplois directs – et celui des opposants, qui réduisent parfois l’impact local à une poignée de techniciens. La réalité est plus étroite : les bénéfices existent, mais ils sont concentrés dans les chaînes d’approvisionnement, les services techniques et l’immobilier, plutôt que dans le commerce ou la restauration.
Un effet différé, pas immédiat
Pendant les deux premières années suivant l’ouverture d’un data center – l’étude ne porte pas sur les emplois durant la construction ni sur les emplois directs dans le data center -, les auteurs ne relèvent quasiment aucun effet sur l’emploi local hors construction. La dynamique ne devient visible qu’à partir de la troisième année, avec une montée en puissance entre la troisième et la cinquième année.
Cette temporalité est essentielle pour les collectivités. Un projet annoncé avec des centaines d’emplois de chantier ne produit pas automatiquement un tissu économique durable : les emplois permanents internes restent limités, tandis que les effets indirects demandent du temps, des investissements complémentaires et une capacité locale à capter la demande.
L’étude mesure également l’effet par puissance installée. Cinq ans après la mise en service, chaque mégawatt supplémentaire est associé à environ 7,4 emplois locaux hors construction. Mais une partie de ce chiffre traduit des extensions ultérieures : une fois cet effet de croissance pris en compte, le ratio retombe à environ 2,7 emplois par mégawatt de capacité finale.
Pour un site de 100 MW, cela représente environ 275 emplois indirects et induits hors du bâtiment. C’est significatif, mais très loin des chiffres parfois avancés lors des campagnes d’implantation, où les emplois de construction (temporaires) sont fréquemment mis en avant.
Des emplois techniques, pas des emplois de proximité
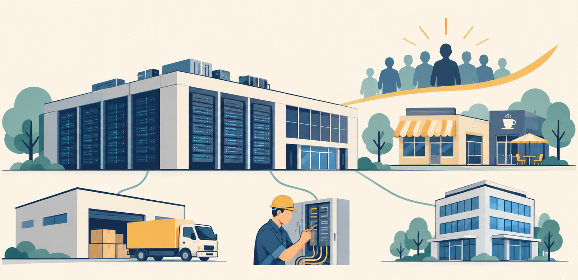
Les gains se concentrent dans le transport et la logistique, les services professionnels et techniques, ainsi que l’immobilier. Ce profil est cohérent avec l’économie réelle d’un data center : maintenance électrique, sécurité, fibre, équipements, ingénierie, gestion immobilière, transport de matériels et services spécialisés.
En revanche, l’étude ne trouve presque aucun effet sur les restaurants, les commerces et les autres services locaux. Autrement dit, l’idée selon laquelle un data center irriguerait mécaniquement l’économie de proximité d’une ville n’est pas confirmée par les données.
Cette sélectivité a une conséquence politique directe : les retombées ne se distribuent pas uniformément. Elles profitent davantage aux territoires disposant déjà de compétences, de sous-traitants, de foncier, de réseaux et d’une base industrielle. Les zones rurales ou peu structurées peuvent accueillir une infrastructure majeure sans en capter une part proportionnelle de la valeur.
L’effet d’agglomération reste dominant
L’étude observe aussi un phénomène d’auto-renforcement : après l’arrivée d’un premier data center, les opérateurs déjà présents ont tendance à étendre leurs installations sur le même territoire. En revanche, l’arrivée de nouveaux acteurs est moins systématique.
Chaque mégawatt initialement installé est associé, en moyenne, à 1,7 MW de capacité supplémentaire dans les années suivantes. Cela confirme la logique de cluster : électricité disponible, fibre, foncier aménagé, permis et écosystème de maintenance réduisent le coût d’expansion pour l’opérateur existant.
Pour les élus, c’est une épée à double tranchant. Un premier site peut déclencher une dynamique industrielle locale, mais il peut aussi renforcer la dépendance du territoire à un petit nombre d’opérateurs et concentrer les pressions sur le réseau électrique, l’eau et le foncier.
Les auteurs de l’étude sont explicites sur les limites. Le périmètre s’arrête en 2023, donc avant la vague actuelle de campus IA à très haute densité, où les puissances unitaires, les besoins de refroidissement et les exigences de raccordement changent d’échelle. Les résultats ne peuvent donc pas être extrapolés sans précaution aux projets de plusieurs centaines de mégawatts, voire du gigawatt.
Surtout, l’étude mesure l’emploi, pas la rentabilité territoriale. Elle ne chiffre ni le coût des exonérations fiscales, ni la pression sur les prix de l’électricité (nous sommes aux États-Unis), ni la consommation d’eau, ni les nuisances sonores, ni l’empreinte carbone. Or ces éléments sont précisément au cœur des oppositions locales, et les incertitudes autour des bénéfices locaux contribuent à des retards ou annulations.
Les collectivités devraient donc distinguer trois promesses souvent confondues :
- Les emplois de construction, réels mais temporaires.
- Les emplois directs d’exploitation, généralement peu nombreux.
- Les emplois indirects, plus nombreux mais différés, techniques et concentrés dans quelques filières.
La vraie question n’est donc pas de savoir si les data centers créent des emplois. C’est de savoir quels emplois, pour qui, à quel rythme, et au prix de quels engagements. L’étude apporte une dernière donnée précieuse : les retombées existent, mais elles ne tombent pas automatiquement dans le panier de la commune hôte.