Le dernier rapport « Uptime Institute Global Data Center Survey 2026: supplier view » dresse le bilan des tendances observées par les fournisseurs, consultants et bureaux d’études du secteur des data centers. Réalisée en avril et mai 2026 auprès de plus de 800 propriétaires et exploitants, ainsi que de plus de 800 acteurs de la chaîne fournisseurs, cette 16ᵉ édition met en évidence une industrie toujours portée par l’investissement, mais confrontée à des contraintes croissantes sur les équipements, les délais de construction et la disponibilité des capacités industrielles.
L’étude, présentée par Douglas Donnellan, analyste de recherche à l’Uptime Institute, analyse notamment les dépenses des clients, l’adoption des technologies, l’automatisation, les effets opérationnels de l’intelligence artificielle (IA) et la résilience des chaînes d’approvisionnement.
Des dépenses clients au plus haut depuis cinq ans
Le premier signal envoyé par les fournisseurs est celui d’une accélération des investissements. En 2026, 59 % des répondants déclarent que les dépenses de leurs clients en produits et services pour data centers sont supérieures à la normale. Il s’agit de la proportion la plus élevée des cinq dernières années, contre 52 % en 2025.
Cette progression ne s’explique pas par une forte diminution des projets réduits ou suspendus. Elle provient principalement du recul de la part des dépenses considérées comme « normales », passée de 37 % à 29 %. Autrement dit, certains clients semblent passer d’une logique d’exploitation courante à des programmes d’investissement plus intensifs.
Le sondage ne permet toutefois pas de déterminer précisément l’origine de cette hausse. Elle peut correspondre à de nouvelles constructions, à des extensions de capacité, à des opérations de modernisation ou encore à l’augmentation des coûts des équipements, de l’énergie et des travaux. Cette distinction est essentielle : une hausse des dépenses ne signifie pas nécessairement une progression équivalente des capacités réellement mises en service.
Le refroidissement liquide s’impose dans les priorités technologiques
Les fournisseurs constatent également une accélération de l’adoption de plusieurs technologies. Le refroidissement liquide direct arrive nettement en tête : 83 % des répondants déclarent que son adoption par leurs clients est en hausse.
Cette dynamique reflète la montée des charges informatiques à forte densité, notamment celles associées à l’intelligence artificielle et au calcul haute performance. Le refroidissement liquide répond à une limite croissante des architectures traditionnelles à air : leur capacité à évacuer efficacement la chaleur produite par des racks toujours plus puissants.
D’autres technologies enregistrent également des niveaux d’adoption élevés :
- le refroidissement liquide direct : 83 %
- la production électrique sur site, hors catégories traditionnelles : 68 % ;
- les solutions d’atténuation des fluctuations de charge, telles que les supercondensateurs : 61 % ;
- les systèmes DCIM : 61 % ;
- les batteries lithium-ion pour les systèmes UPS centralisés : 57 % ;
- le refroidissement par économiseur à air indirect : 47 %.
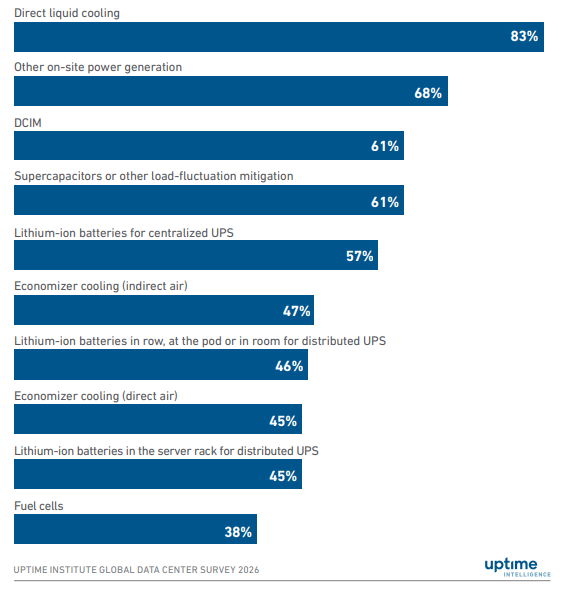
Les piles à combustible constituent l’exception notable, avec 38 % des répondants seulement signalant une progression de leur adoption. Par ailleurs, le recul observé pour les systèmes d’économisation à air direct et indirect ne traduit pas nécessairement un désintérêt. Selon l’Uptime Institute, il peut plutôt témoigner d’une technologie arrivée à un stade plus mature, où les taux de croissance se stabilisent.
Une précaution s’impose toutefois : les données mesurent une progression déclarée de l’adoption, et non le taux de déploiement réel. Elles indiquent donc quelles technologies gagnent du terrain, sans préciser quelle proportion du parc existant les utilise déjà.
Le DCIM passe du suivi au pilotage
Le rôle attribué aux outils de Data Center Infrastructure Management (DCIM) continue de s’élargir. En 2026, 77 % des fournisseurs estiment que de nombreux opérateurs, voire la majorité d’entre eux, utiliseront le DCIM pour le contrôle et l’automatisation dans les cinq prochaines années.
Cette proportion a progressé de dix points depuis 2022 et atteint son plus haut niveau dans la série étudiée. Elle prolonge une tendance déjà visible dans les réponses consacrées à l’adoption actuelle : 61 % des fournisseurs déclarent que l’utilisation du DCIM par leurs clients augmente, contre 59 % en 2025.
Le marché semble donc évoluer d’un usage centré sur la supervision, le reporting et la visualisation vers une intégration plus directe dans les opérations. Le DCIM pourrait progressivement contribuer à ajuster les équipements, optimiser les consommations, coordonner les systèmes énergétiques et réagir automatiquement aux variations de charge.
L’Uptime Institute souligne néanmoins que ces résultats reflètent des perceptions de fournisseurs et des anticipations, non des mesures de déploiement. Ils ne permettent pas de savoir combien d’exploitants utilisent déjà le DCIM pour automatiser des actions de contrôle.
Une confiance persistante, mais plus réaliste, dans l’IA
L’intelligence artificielle conserve une place centrale dans les projections du secteur. En 2026, 88 % des fournisseurs pensent qu’elle sera largement utilisée dans les cinq prochaines années pour améliorer l’efficacité opérationnelle et la disponibilité des data centers.
Ce chiffre reste très élevé, mais il recule de six points par rapport à 2025. Cette baisse peut traduire une évolution des attentes : après une phase d’enthousiasme, les acteurs prennent davantage en compte les difficultés concrètes liées à la qualité des données, à l’intégration des systèmes, à la cybersécurité, à la gouvernance et à la qualification des décisions automatisées.
Dans le même temps, 33 % des répondants anticipent une diminution de l’emploi rapporté au volume de charges informatiques, contre 24 % en 2025. Les fournisseurs s’attendent donc à ce que les data centers traitent davantage de workloads sans augmentation proportionnelle des effectifs.
Cette évolution ne signifie pas nécessairement une baisse absolue du nombre d’emplois. Elle pourrait plutôt se traduire par un ralentissement des recrutements, une automatisation de certaines tâches et un déplacement des équipes vers la supervision, l’analyse et les compétences spécialisées.
À court terme, l’IA devrait surtout se concentrer sur des usages opérationnels ciblés, comme l’analytique et la maintenance prédictive. L’automatisation complète des décisions critiques demeure plus progressive, notamment dans les environnements où la disponibilité, la traçabilité et la sûreté d’exploitation sont prioritaires.
Les projets de construction davantage perturbés
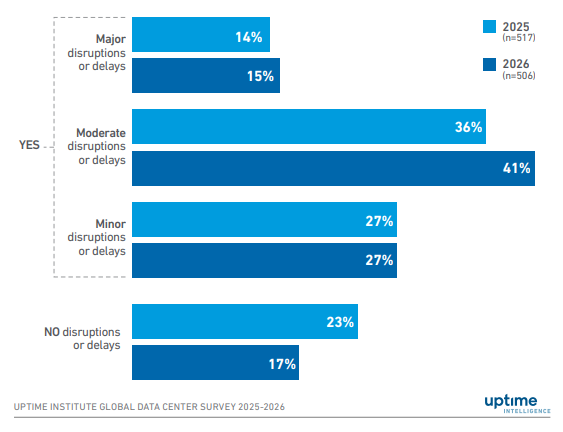
La croissance de la demande se heurte toutefois à une chaîne d’approvisionnement sous tension. En 2026, 83 % des fournisseurs, concepteurs et consultants déclarent que leurs projets de construction ont subi des perturbations ou des retards au cours des six derniers mois, contre 77 % en 2025.
La hausse concerne principalement les perturbations modérées, passées de 36 % à 41 %, ainsi que les perturbations majeures, passées de 14 % à 15 %. À l’inverse, la part des répondants n’ayant constaté aucun retard recule de 23 % à 17 %.
Les équipements spécialisés constituent l’un des principaux points de fragilité. Les transformateurs, appareillages électriques et groupes électrogènes sont soumis à des délais de fabrication importants, à des capacités industrielles limitées et à un nombre restreint de solutions de remplacement. Or ces équipements interviennent souvent avant les phases d’installation, d’essais et de mise en service.
Un seul composant critique manquant peut ainsi désorganiser l’ensemble du calendrier d’un projet. Les difficultés d’approvisionnement ne sont pas les seules causes de retard : la disponibilité limitée de l’électricité et les délais de raccordement au réseau constituent également des goulets d’étranglement majeurs.
Les retards touchent davantage de clients
Le rapport met enfin en évidence un élargissement de l’exposition aux retards de livraison. En 2026, 38 % des fournisseurs indiquent que l’ensemble de leurs clients de data centers pourrait être exposé à des retards, contre 27 % en 2025.
Dans le même temps, seuls 32 % déclarent pouvoir livrer à temps l’ensemble de leurs clients, contre 36 % l’année précédente. La part des fournisseurs capables de servir à temps leurs clients prioritaires, mais pas nécessairement les autres, atteint 30 %.
La durée moyenne des retards semble toutefois relativement stable. Une question distincte indique que 58 % des fournisseurs subissent des retards d’au moins trois mois. Le phénomène semble donc concerner un nombre croissant de clients, plutôt que produire systématiquement des délais plus longs pour chaque projet.
La forte demande et les capacités de production limitées pour les équipements spécialisés apparaissent comme les causes principales. Les tensions géopolitiques et les perturbations du transport maritime peuvent aggraver la situation, mais les résultats pointent surtout vers un problème structurel de capacité industrielle.
Une croissance qui impose de nouveaux arbitrages
Le point central du rapport est le contraste entre une demande toujours vigoureuse et des capacités de livraison qui peinent à suivre. Les fournisseurs observent simultanément une hausse des dépenses, une accélération du recours au refroidissement liquide, une extension du rôle du DCIM et une confiance persistante dans les bénéfices opérationnels de l’IA.
Mais ces transformations augmentent aussi la dépendance à des équipements spécialisés, à des chaînes de valeur complexes et à des compétences rares. Les projets de data centers ne sont plus seulement contraints par le financement ou la disponibilité foncière : ils dépendent désormais de la capacité à sécuriser l’énergie, les composants critiques, les délais de fabrication et les compétences nécessaires à l’exploitation de systèmes toujours plus automatisés.
Pour les acteurs du secteur, la priorité consiste donc à intégrer les risques d’approvisionnement dès la conception, à diversifier les sources d’équipements lorsque cela est possible et à mieux synchroniser planification énergétique, architecture technique et stratégie de capacité. Dans un marché où la demande reste forte, la vitesse de déploiement dépendra moins de l’ambition des projets que de la capacité de l’écosystème à absorber cette nouvelle échelle industrielle.